一、钢材现货和期货价格汇总
10月13日,国内钢材市场价格小幅下跌,唐山迁安普方坯资源出厂含税价稳报2960元/吨。期螺窄幅偏弱,部分市场报价松动。下游以刚需采购为主,低价资源成交尚可,但受项目施工进度和资金到位影响,整体成交弱于传统旺季预期,高价资源出货困难,观望情绪偏浓,成交表现一般。
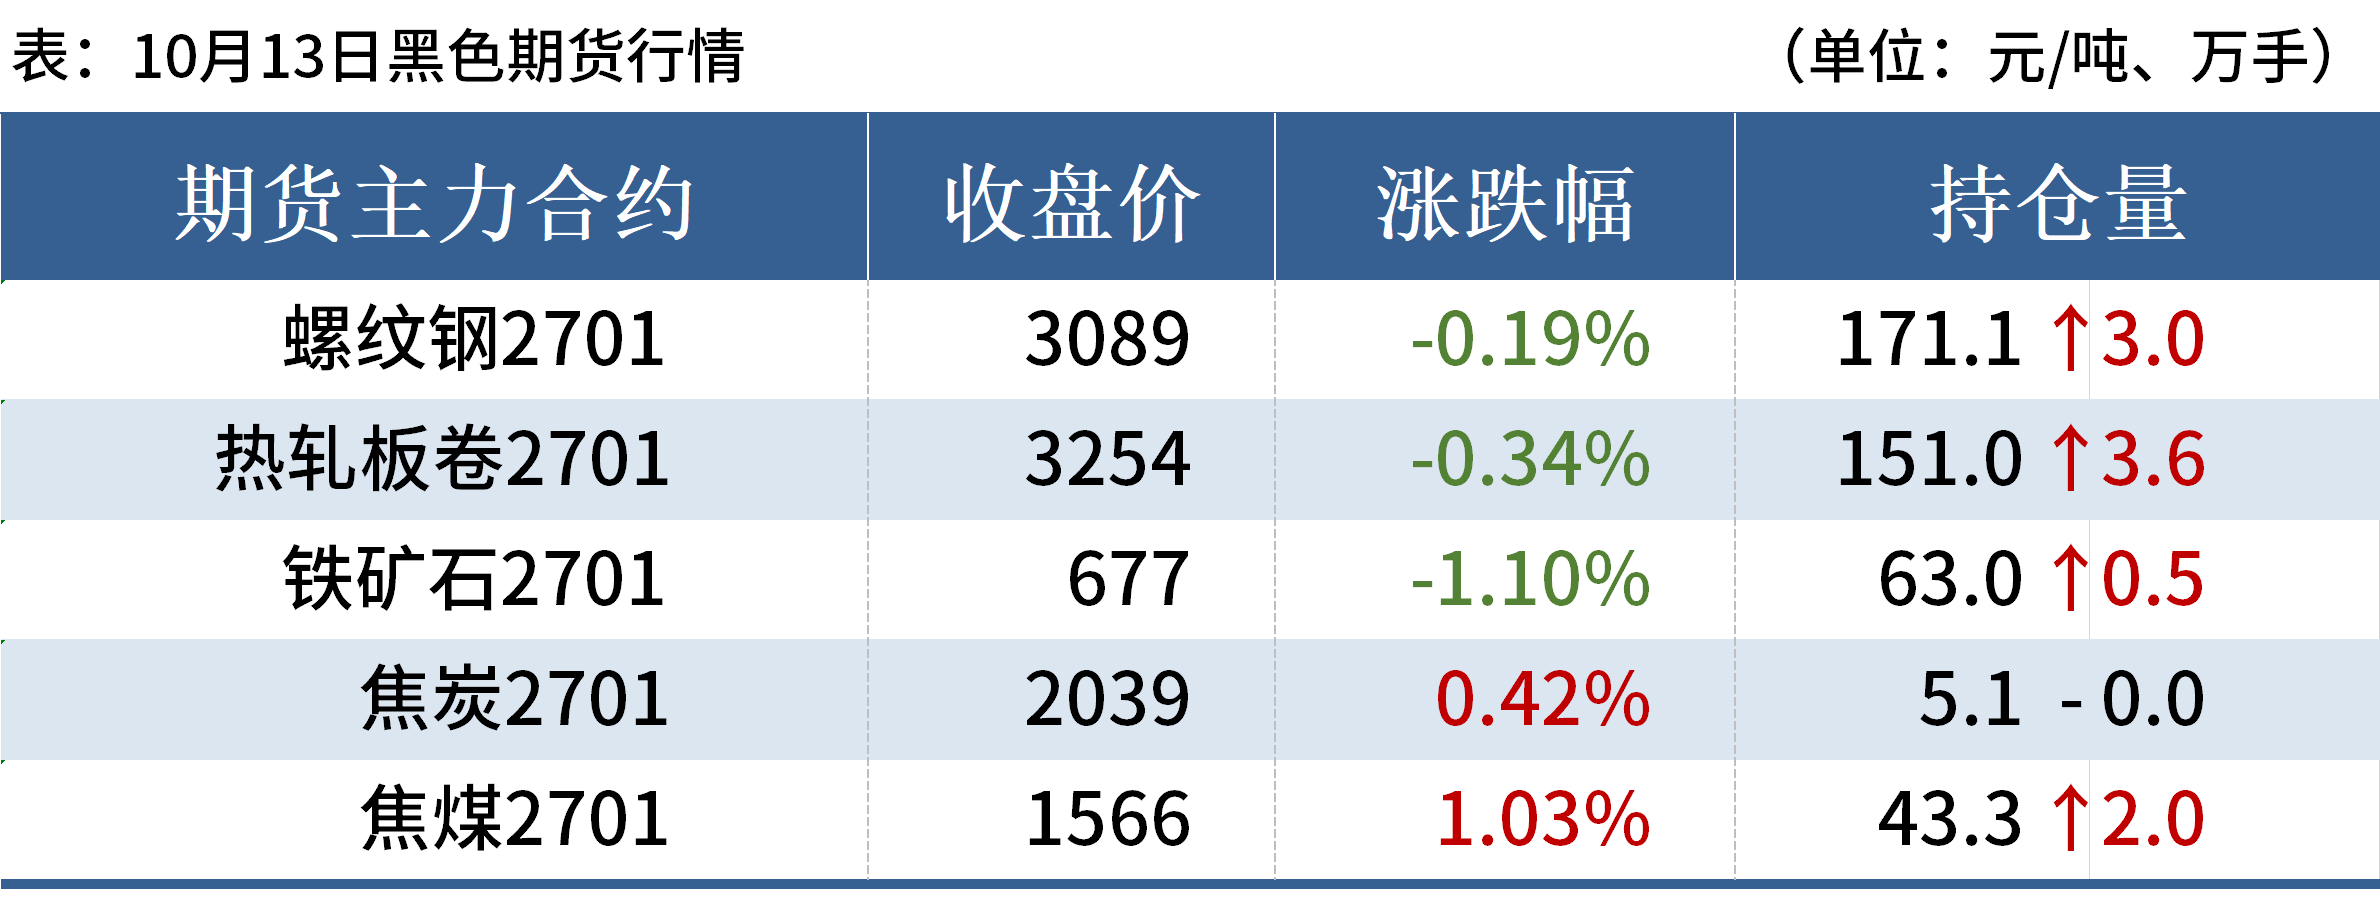
10月13日,螺纹钢期货主力合约收盘价3089元/吨,较上一个交易日跌0.19%,DIF与DEA双双向下,RSI三线指标位于43-45区间,在布林带中轨与下轨区间运行。
二、品种钢材每日价格行情
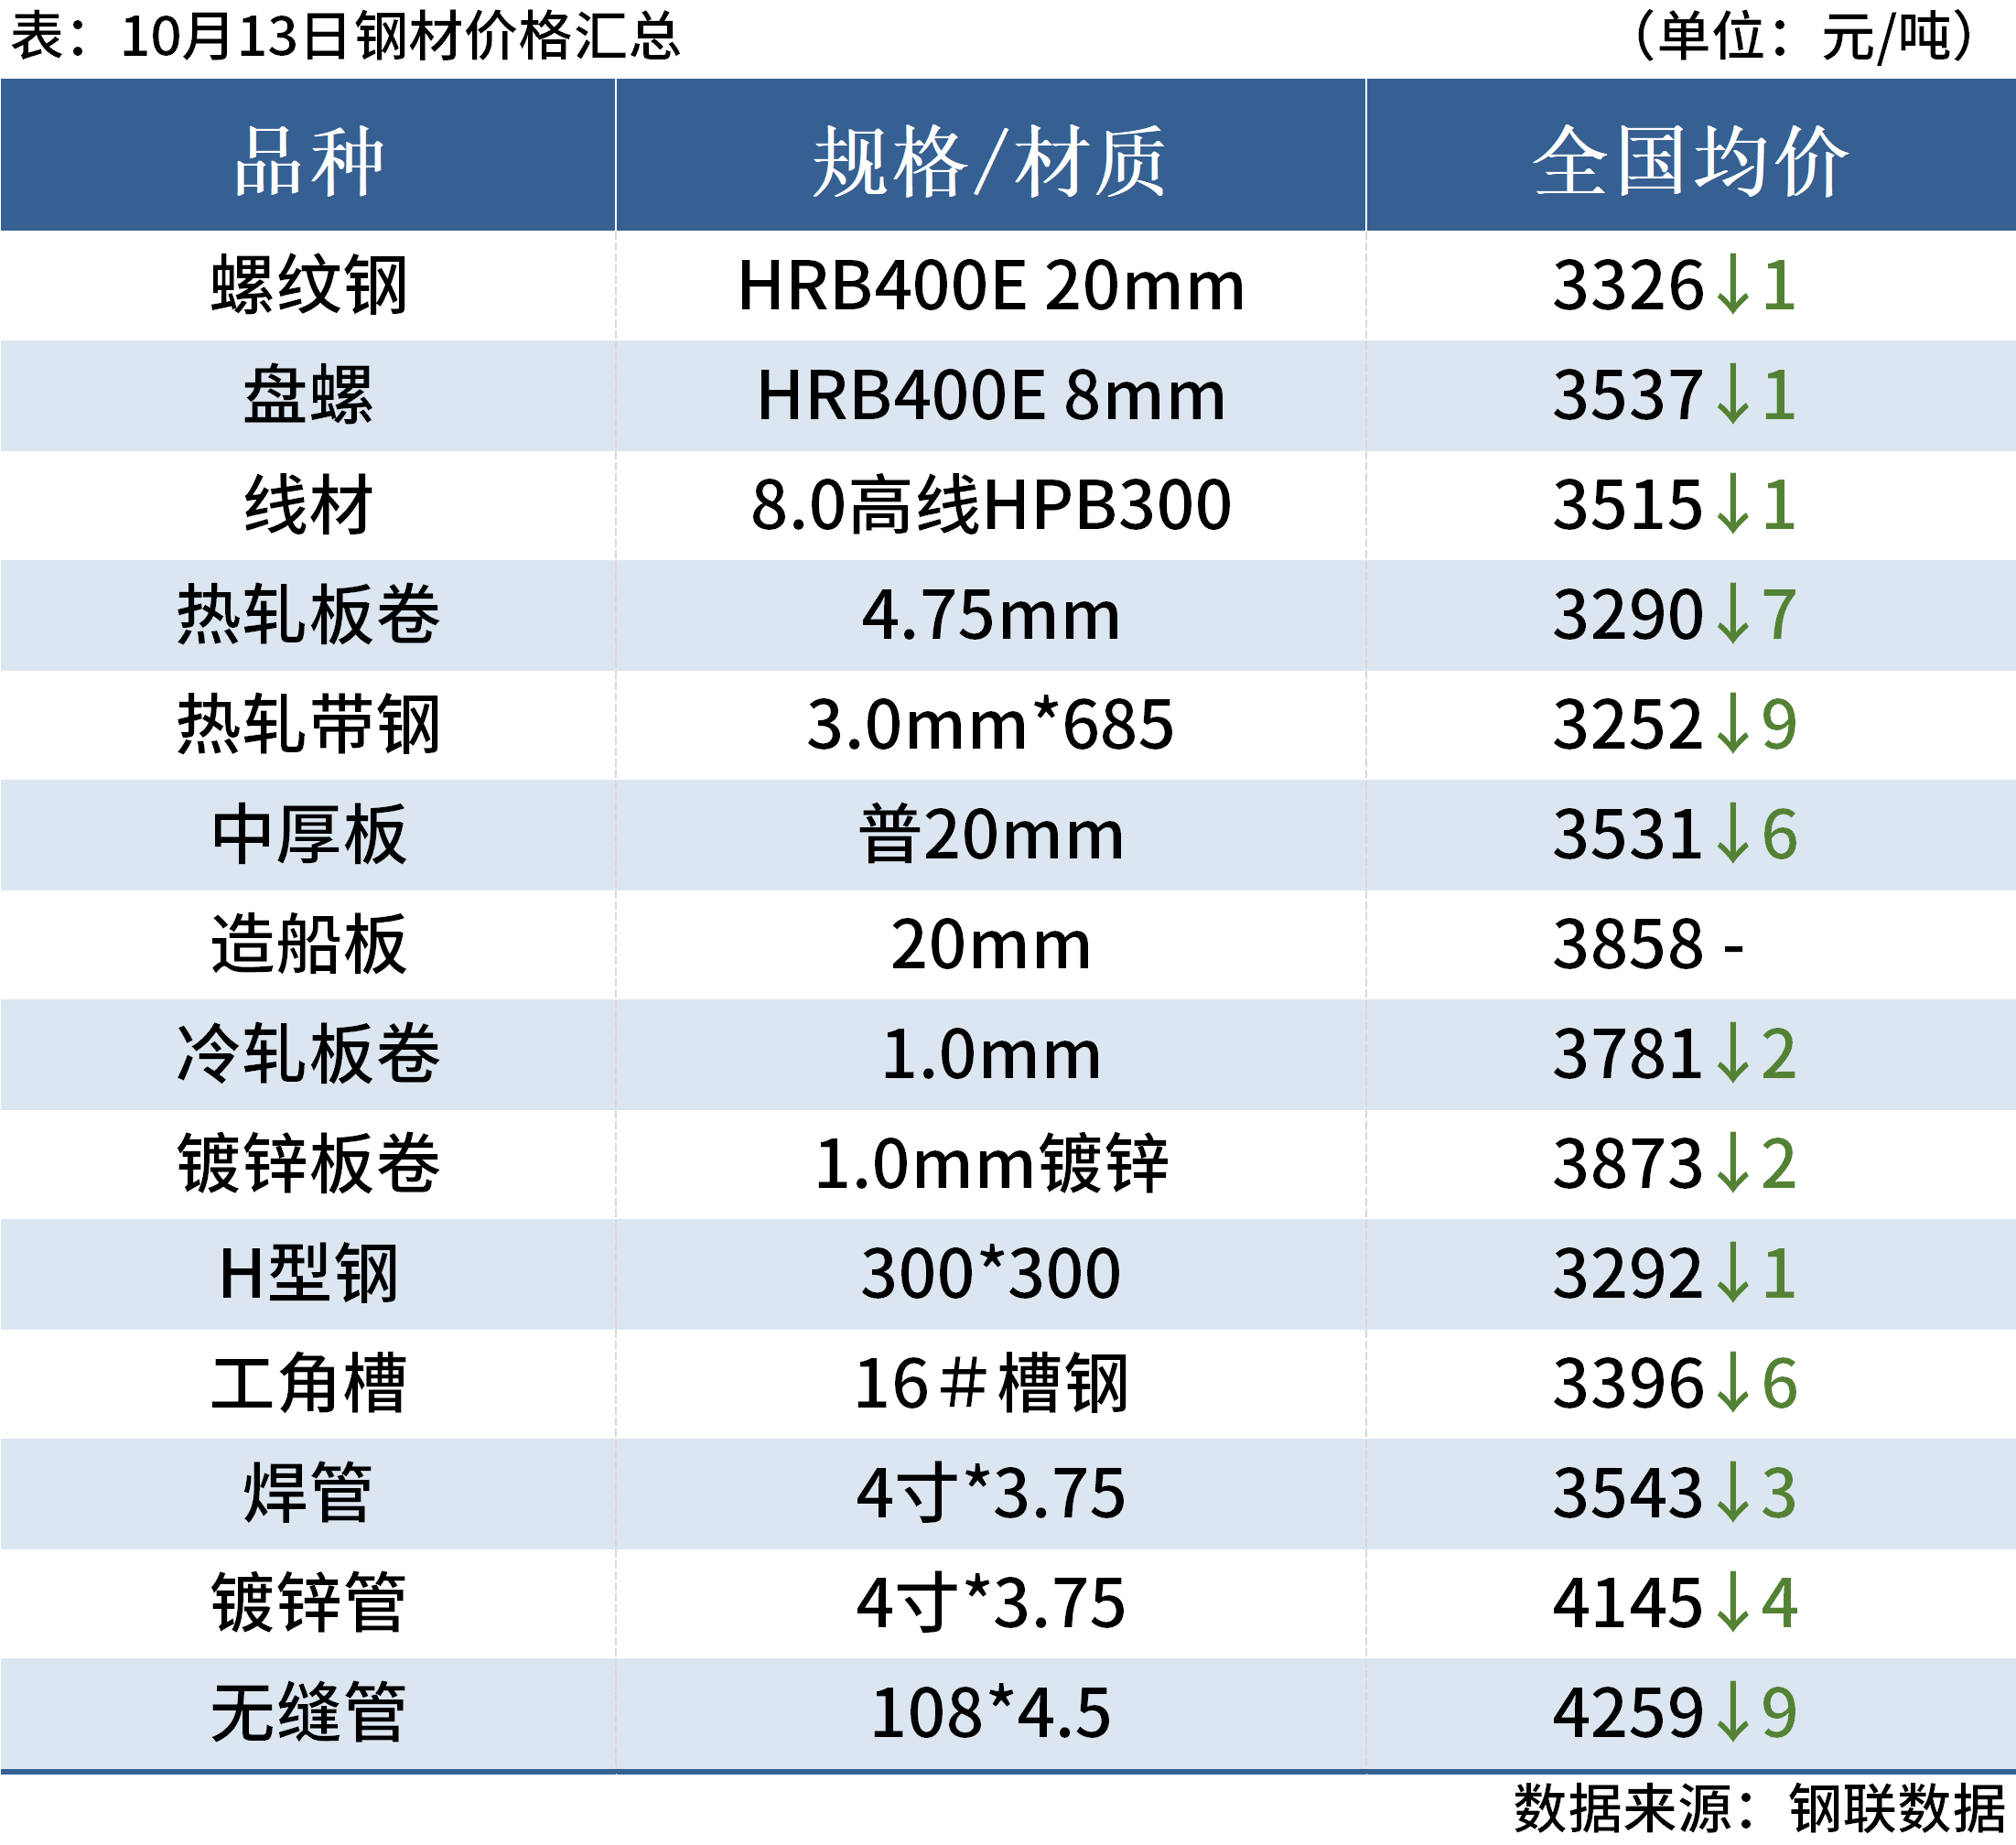
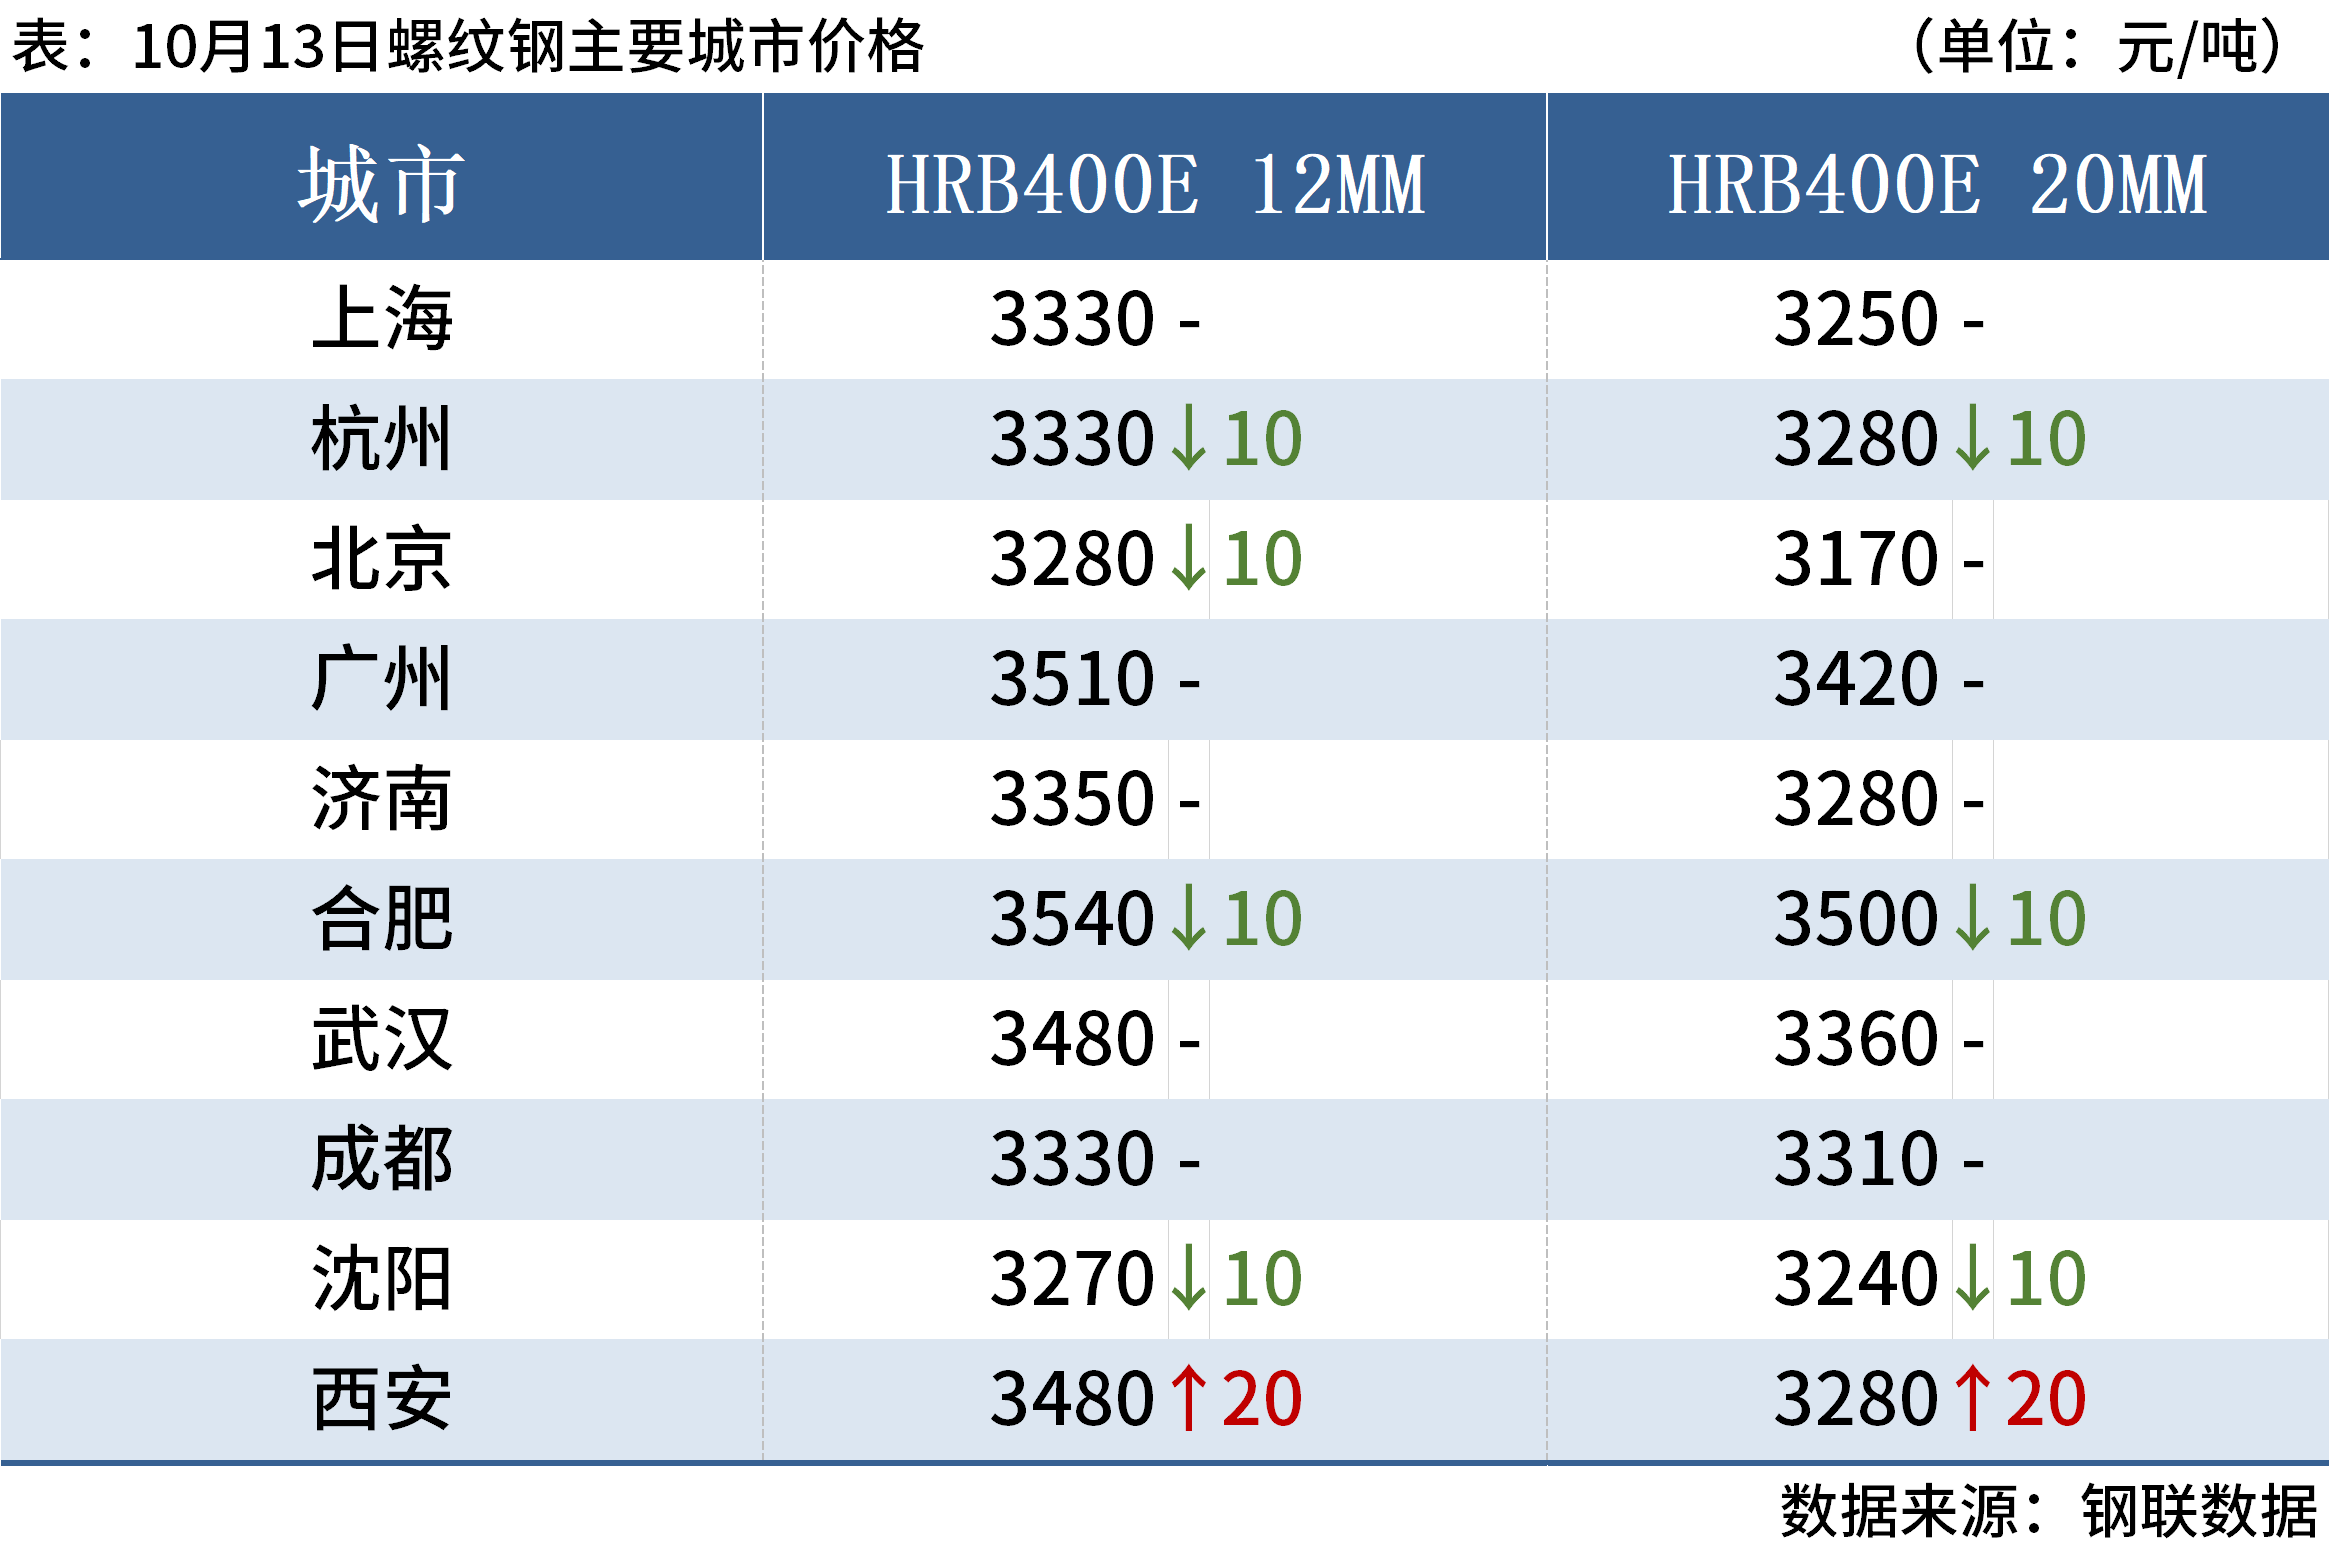
螺纹钢:10月13日,全国31个主要城市20mm三级抗震螺纹钢均价3326元/吨,与上个交易日下跌1元/吨。短期来看,焦炭第二轮降价落地后成本支撑略有减弱,叠加下游刚需恢复仍需一定空间,同时市场对高价资源接受度有限,预计14日国内建筑钢材价格将延续窄幅震荡运行态势。
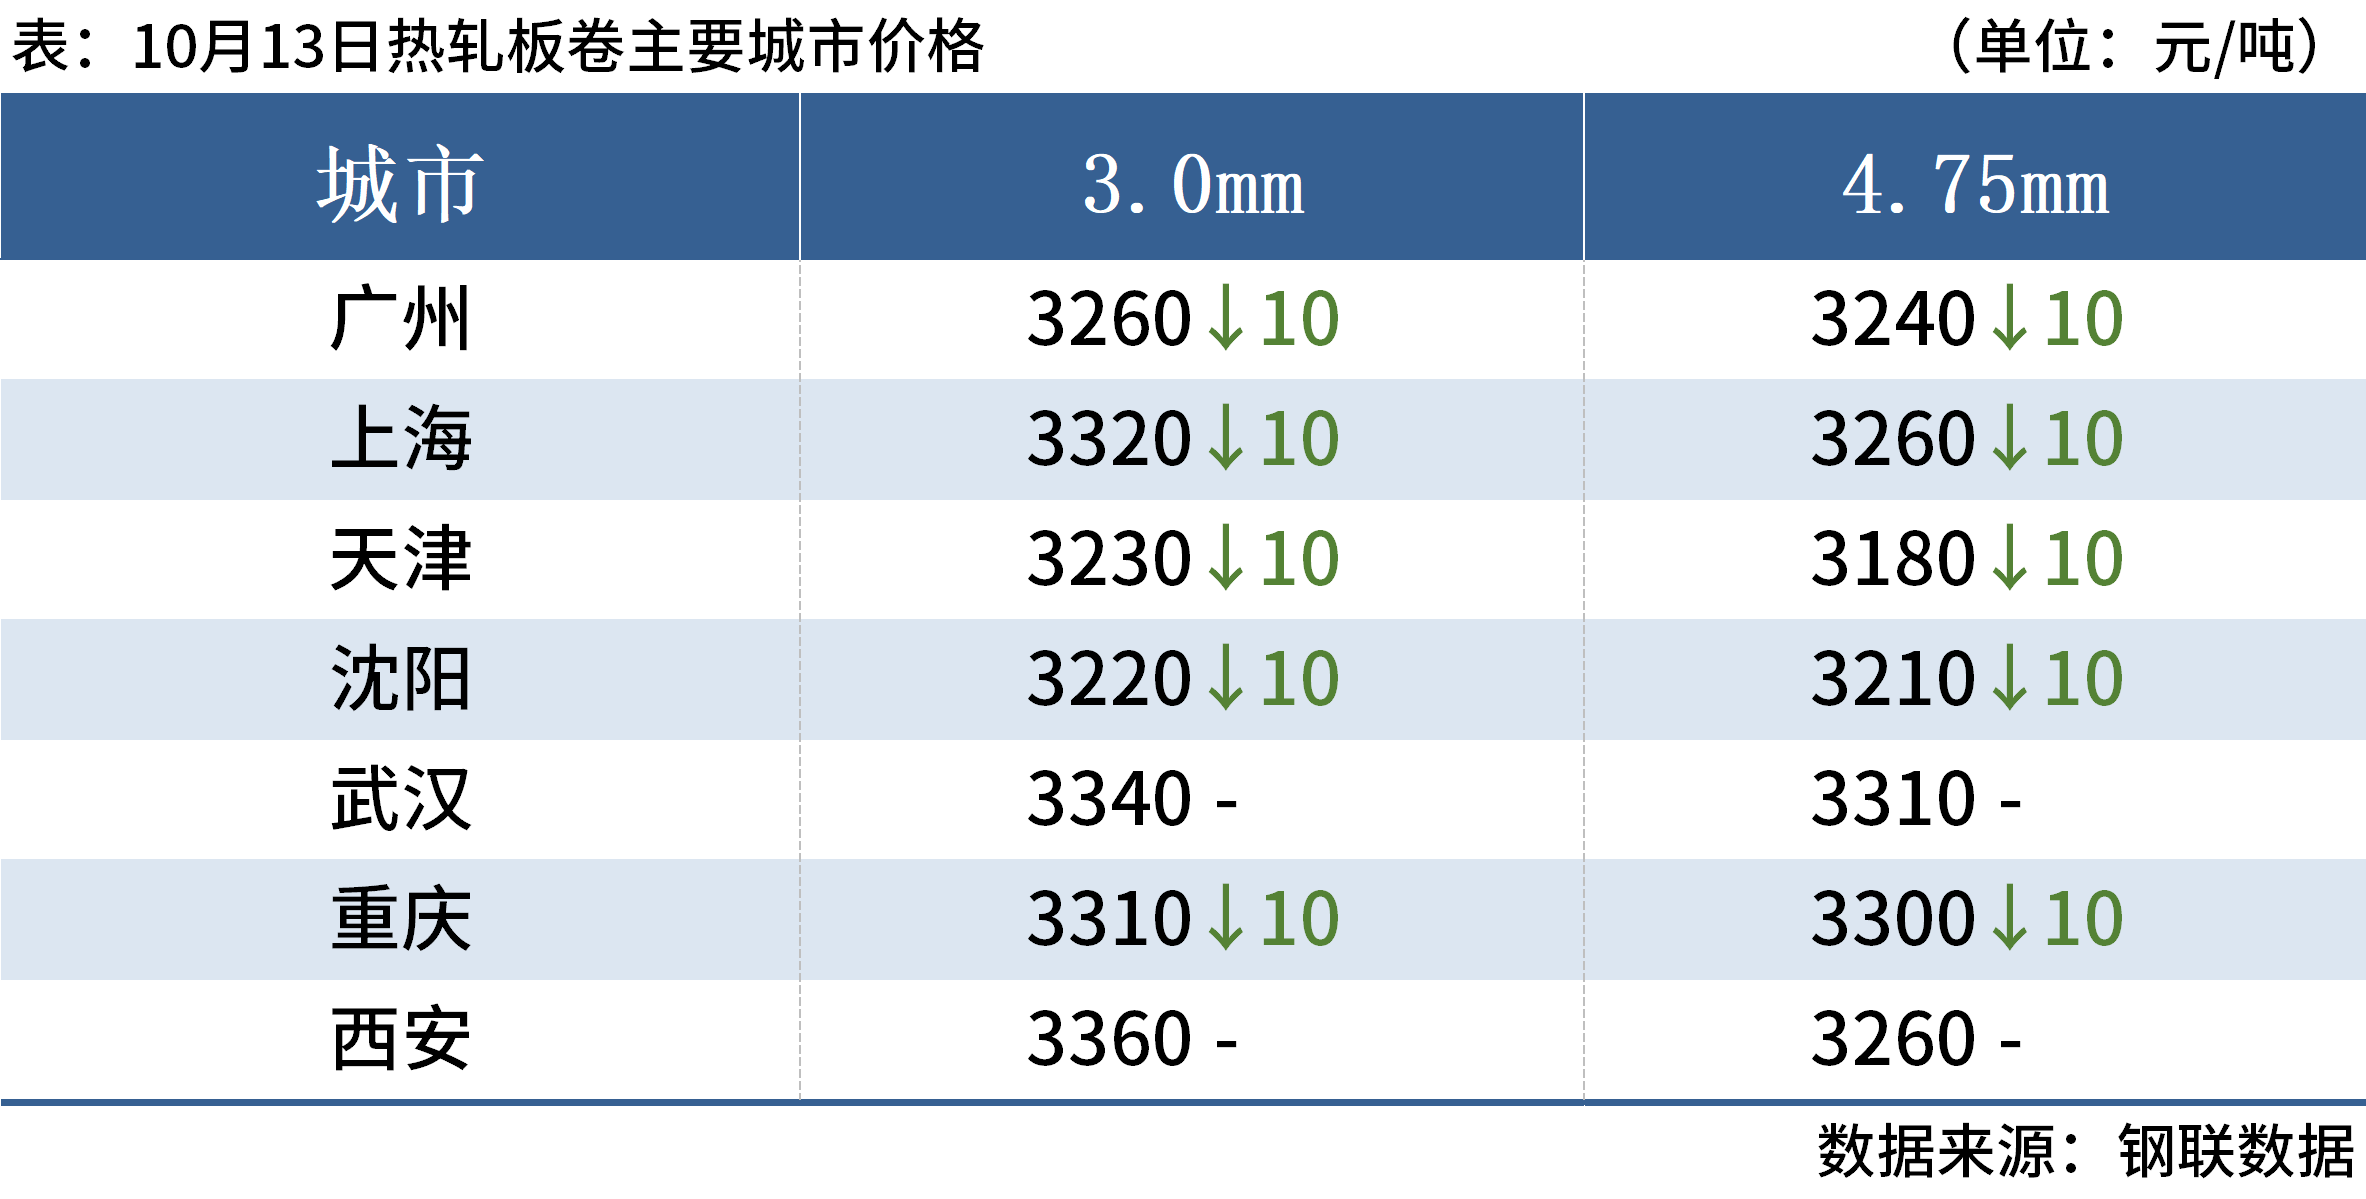
热轧板卷:10月13日,全国24个主要城市4.75mm热轧板卷均价3290元/吨,较上一交易日下跌7元/吨。盘面窄幅整理,现货成交一般,下游按需采购,商家心态谨慎、降价出货意愿增强。节后社会库存持续累积、去库偏慢,叠加焦炭进入提降通道、成本支撑减弱,基本面偏弱。预计14日热卷延续窄幅趋弱运行。
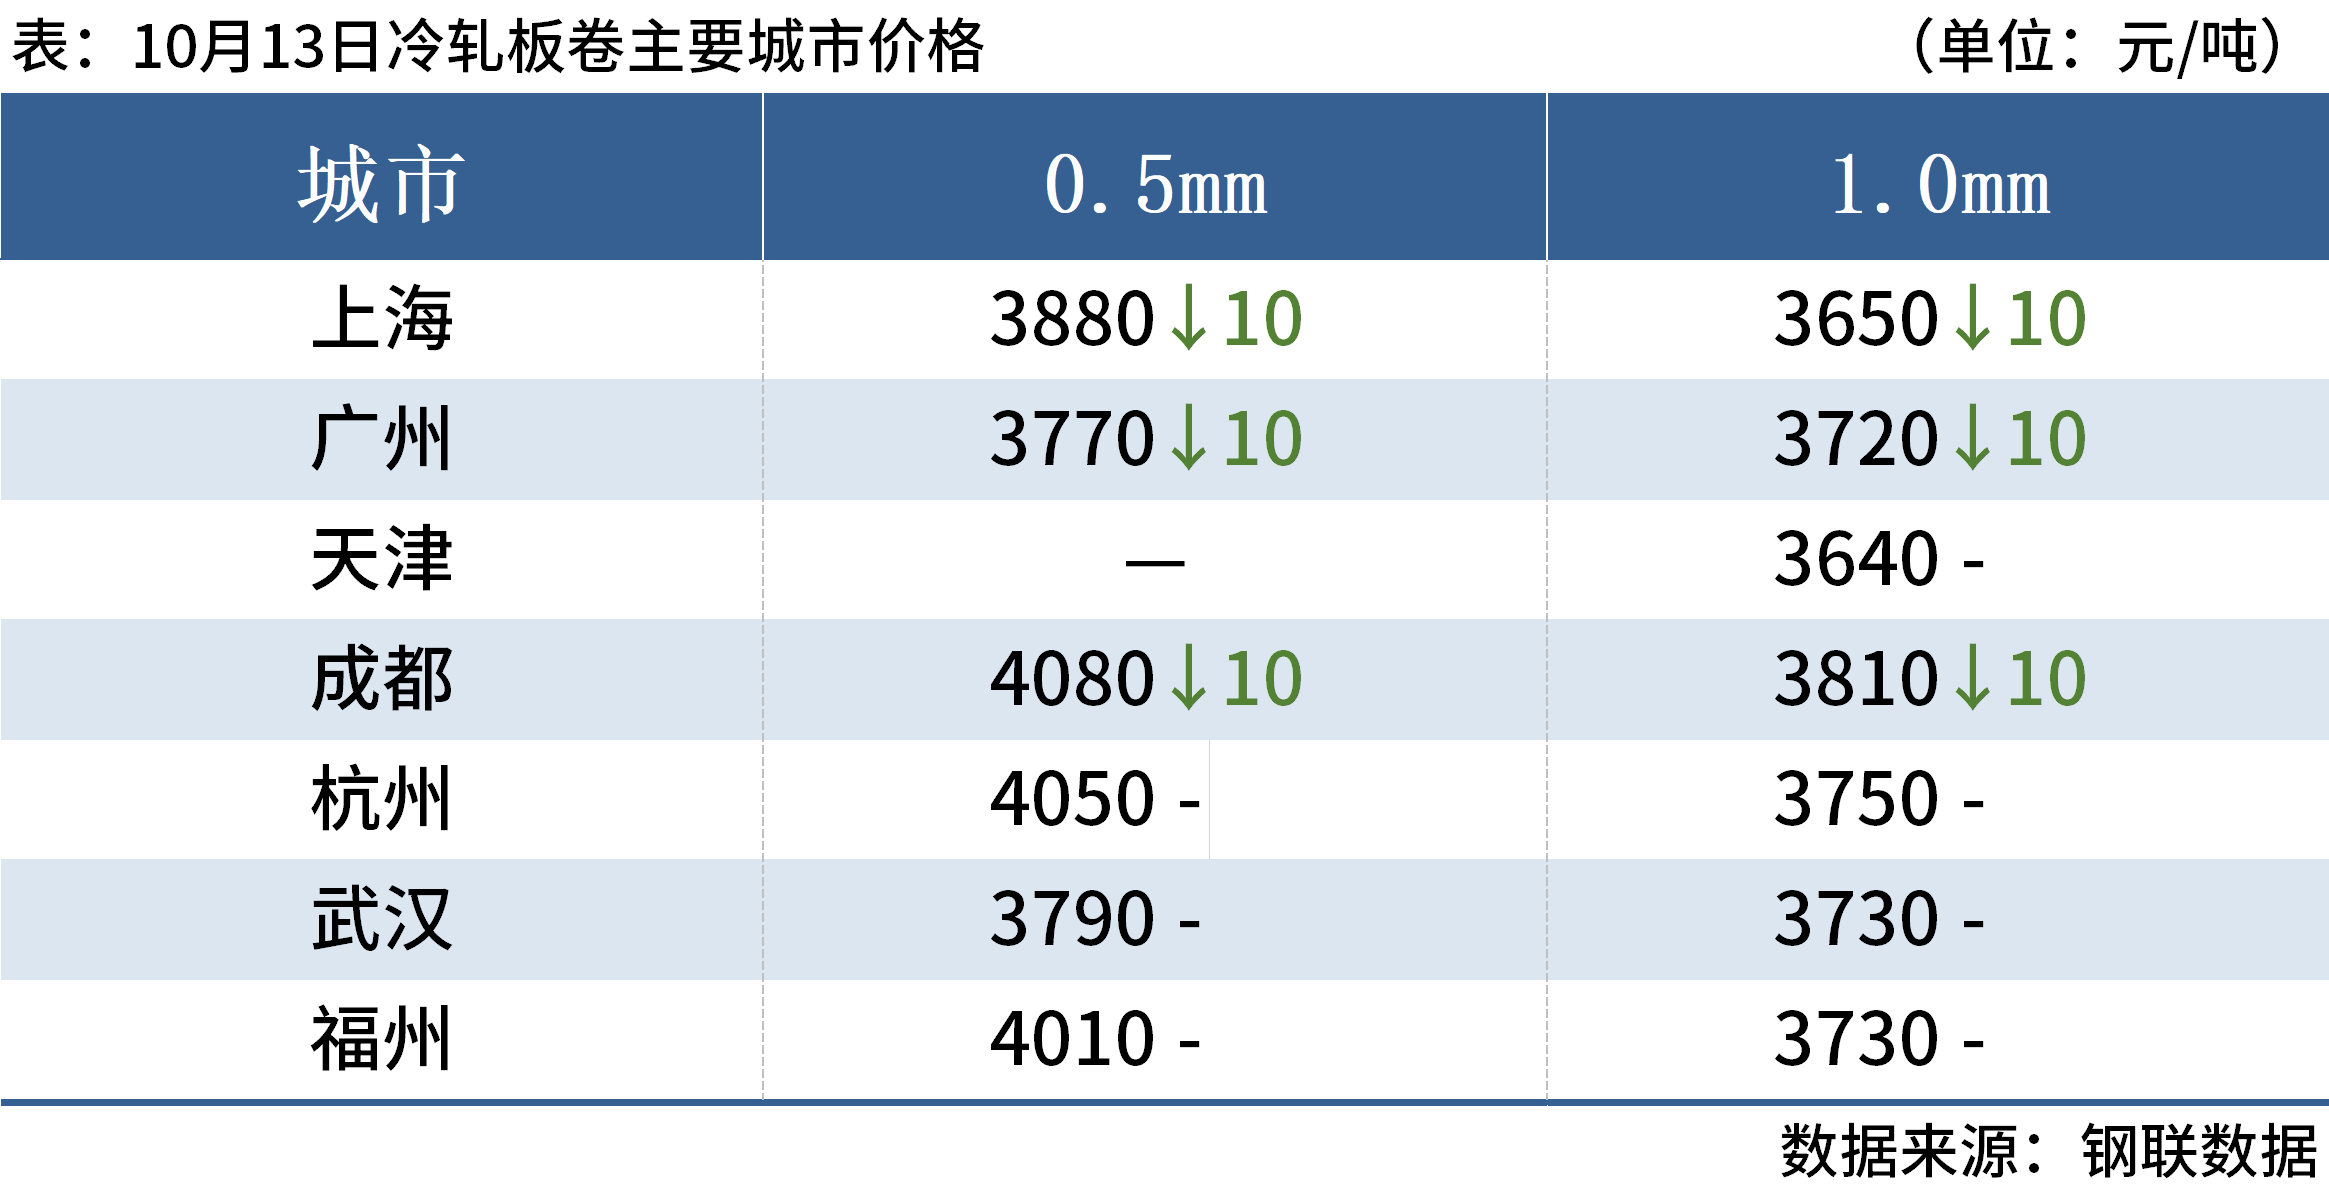
冷轧板卷:10月13日,全国24个主要城市1.0mm冷卷均价3781元/吨,较上一交易日下跌2元/吨。现货交投冷清,下游刚需为主,成交较差。需求疲软使库存压力凸显:社会库存累积,部分仓库库容告急,新资源无法正常入库,周转受阻。贸易商虽有议价空间,但以价换量效果不佳,去库缓慢。供应端,原料跌价减轻钢厂亏损、削弱减产动力,供应仍有韧性,库存消化压力不减。综合看,供需矛盾加剧下短期冷轧价格延续偏弱震荡。
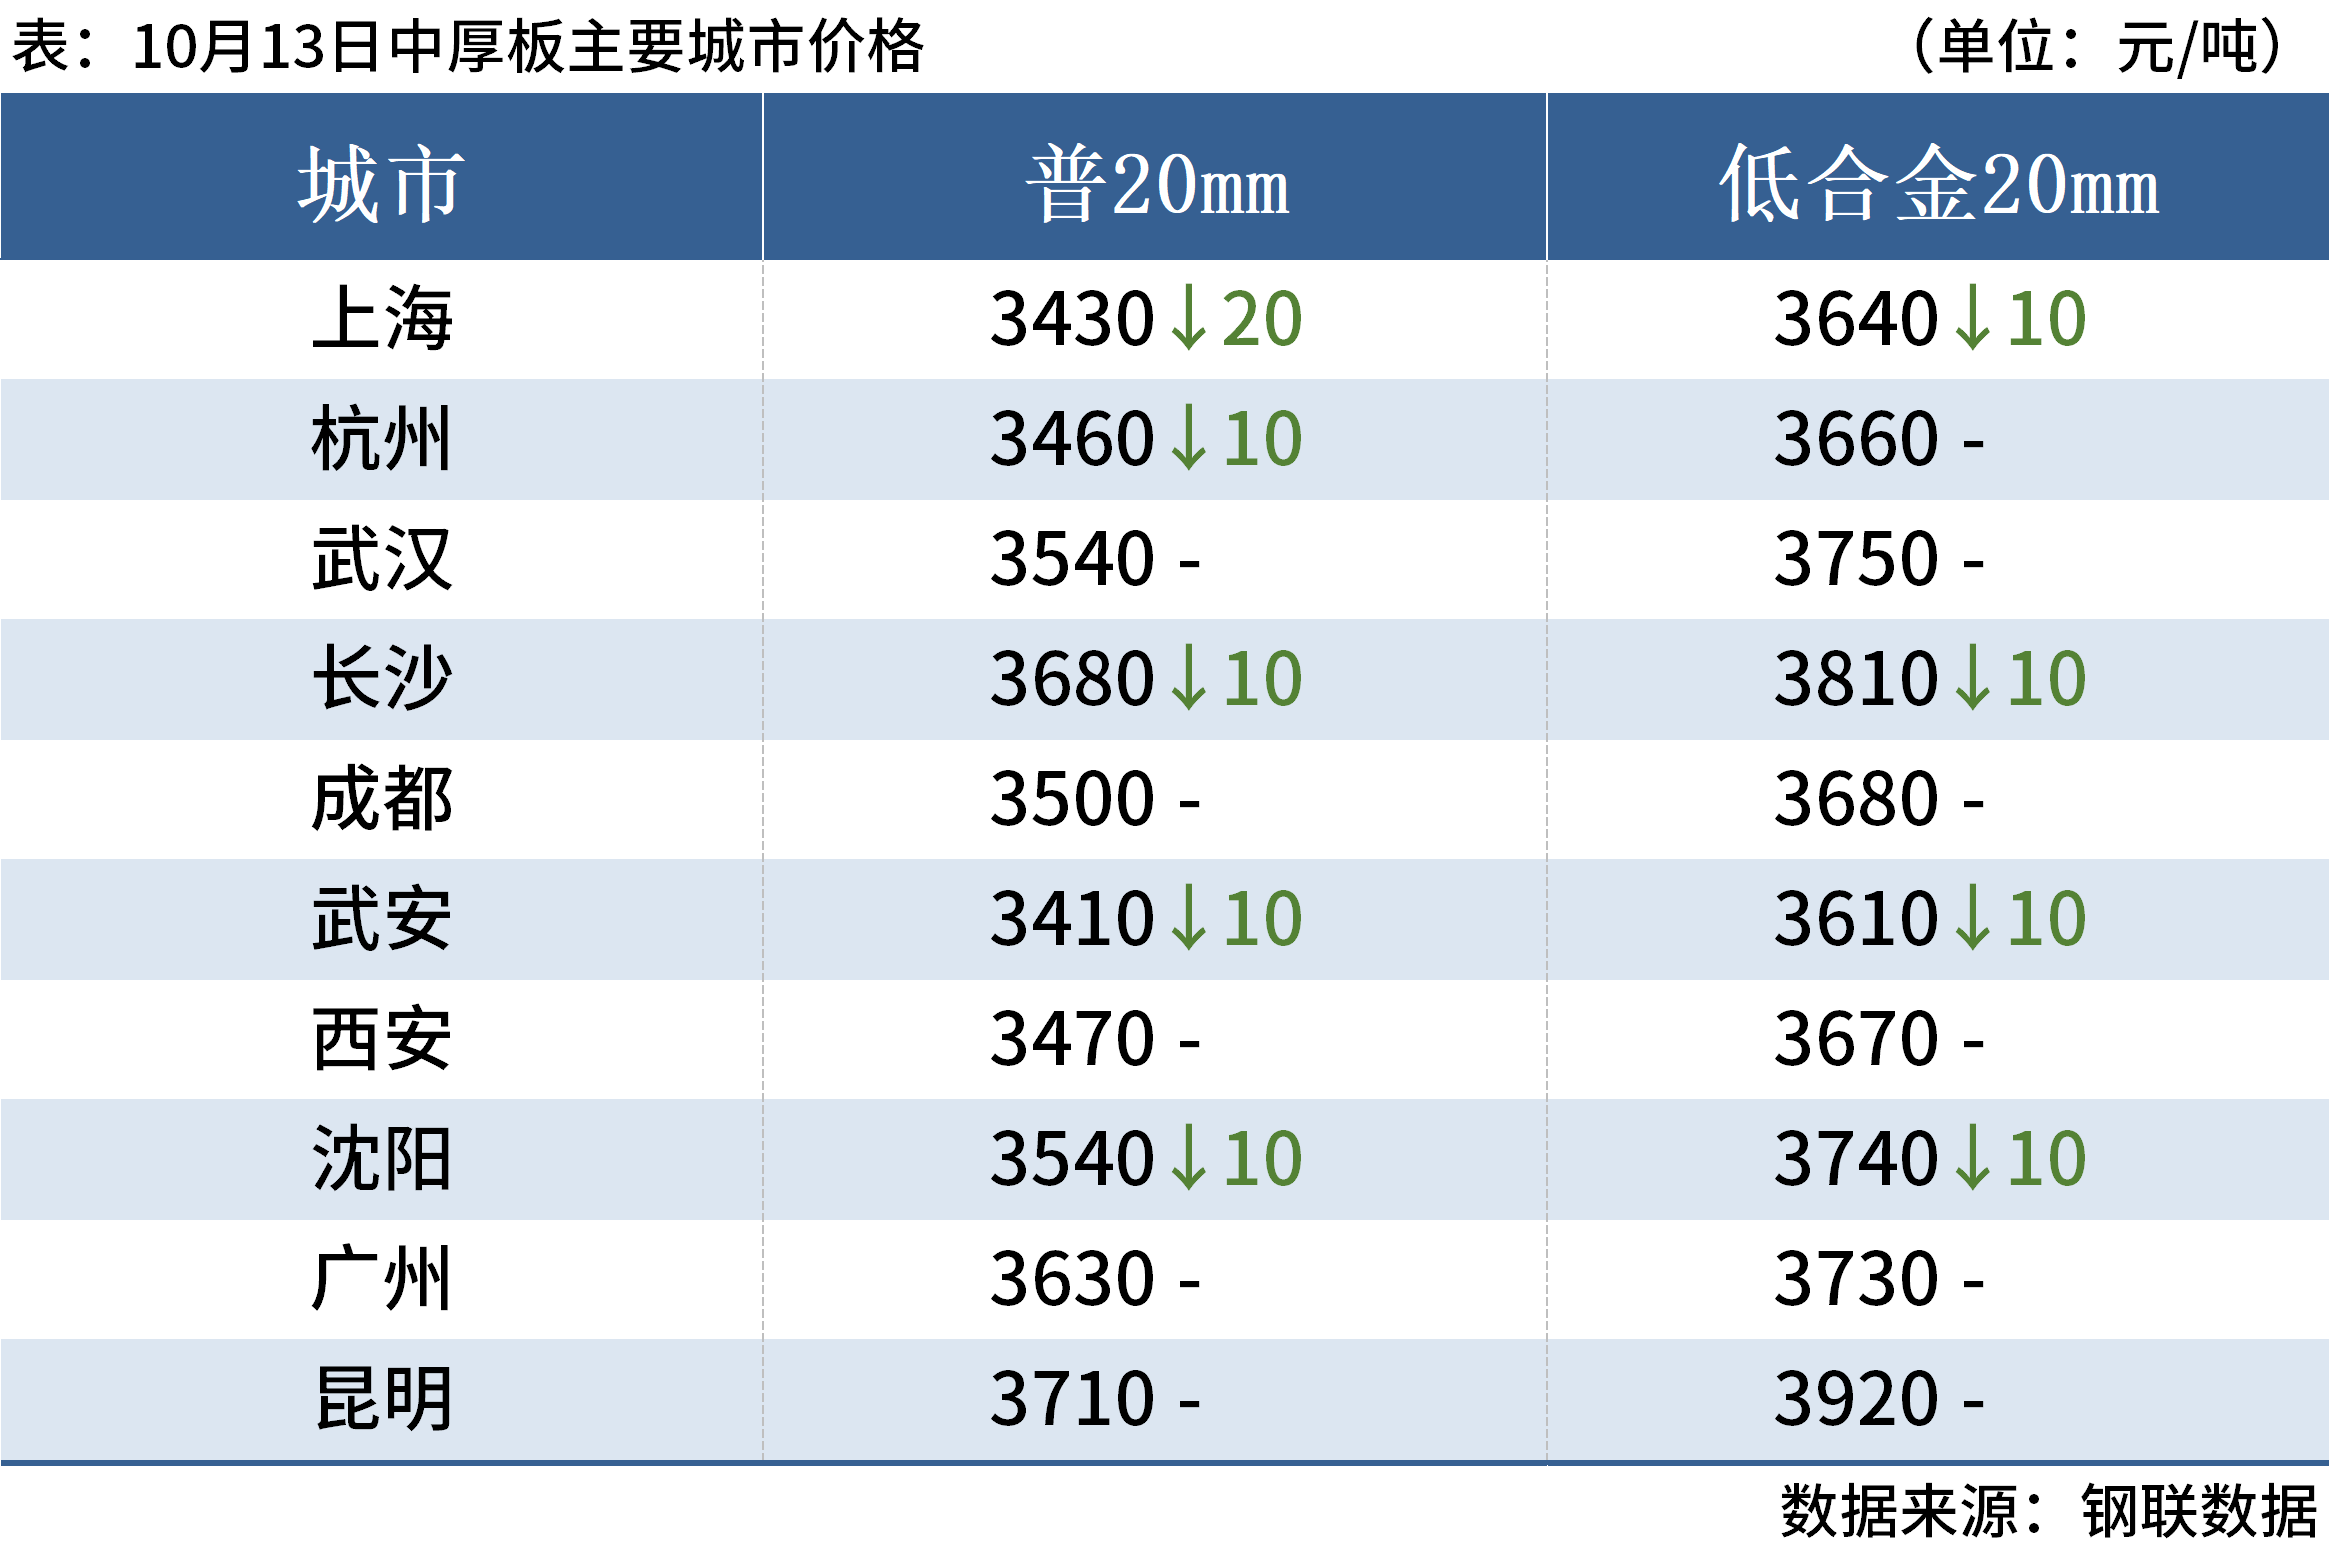
中厚板:10月13日,全国24个主要城市20mm普板均价3531元/吨,较上一交易日下跌6元/吨。黑色系期货震荡,现货稳中趋弱,观望情绪浓厚。供应端,钢厂开工率小幅回升、前期检修产线复产,但盈利偏低、增产意愿不强,产能利用率小幅抬升但整体克制,流通资源增量有限,优先保障长协订单。需求端,节后下游复工慢于预期,按需采购、中小单为主,缺集中释放亮点;贸易商让利出货回款,不敢建库。综合看,供需博弈延续,库存压力尚可,预计14日中厚板窄幅偏弱运行。
三、原燃料每日价格行情
铁矿石:10月13日,山东港口进口铁矿(15:20)价格较上一工作日小幅下跌。区域内贸易商报价积极性一般,市场交投情绪一般,截至目前成交几无;买盘方面,区域内钢厂按需补库,询盘较少。目前60.8%PB粉主流在645-650;混合粉主流在605-610;PB块61.6%主流在830-835。
焦炭:10月13日,价格偏弱运行,12日主流钢厂招标,湿熄焦下调100元/吨、干熄焦下调110元/吨,零点起执行。供应端持续释放,焦化开工基本恢复至正常区间,焦企厂内库存不高;原料煤按需采购、无集中备货,煤价震荡,焦化成本压力有所减轻。需求端,高炉维持高开工,铁水产出平稳,对焦炭形成刚性支撑;但钢材终端需求修复不及预期,钢价趋弱压缩钢厂盈利,叠加资金及成本管控趋严,钢厂采购积极性偏弱、补库意愿不足,以消耗自身库存为主。整体看,短期焦炭基本面偏承压,钢厂压降原料成本诉求下价格仍存下行空间。
废钢:10月13日,全国45个主要城市重废平均价2031元/吨,较上一交易日价格下调1元/吨。钢厂端来看,节后到货不及消耗,库存呈净去化。但钢厂需求走平,没有放量迹象,维持刚需采购。且钢厂利润承压,所以选择压价收货。供应端废钢资源偏紧,对废钢价格形成托底。成材端有所拖累,"银十"兑现偏弱,期螺承压、钢材累库,压制废钢反弹空间。预计14日国内废钢市场窄幅震荡运行。
四、钢材市场价格预测
节后下游终端有一定补库需求,但整体成交表现一般,低价资源成交尚可,高价资源成交不佳。近日铁矿石、焦炭价格偏弱运行,钢厂亏损幅度有所收窄,由于钢厂效益较低,对原料仍有压价意愿。
短期来看,钢市供需压力不大,成本支撑有所下移;下游终端按需采购,贸易商出货为主,主流钢厂稳价;市场多空博弈加剧,钢价涨跌空间或不大。
资讯编辑:费斐 021-26093397